Seguro Auto
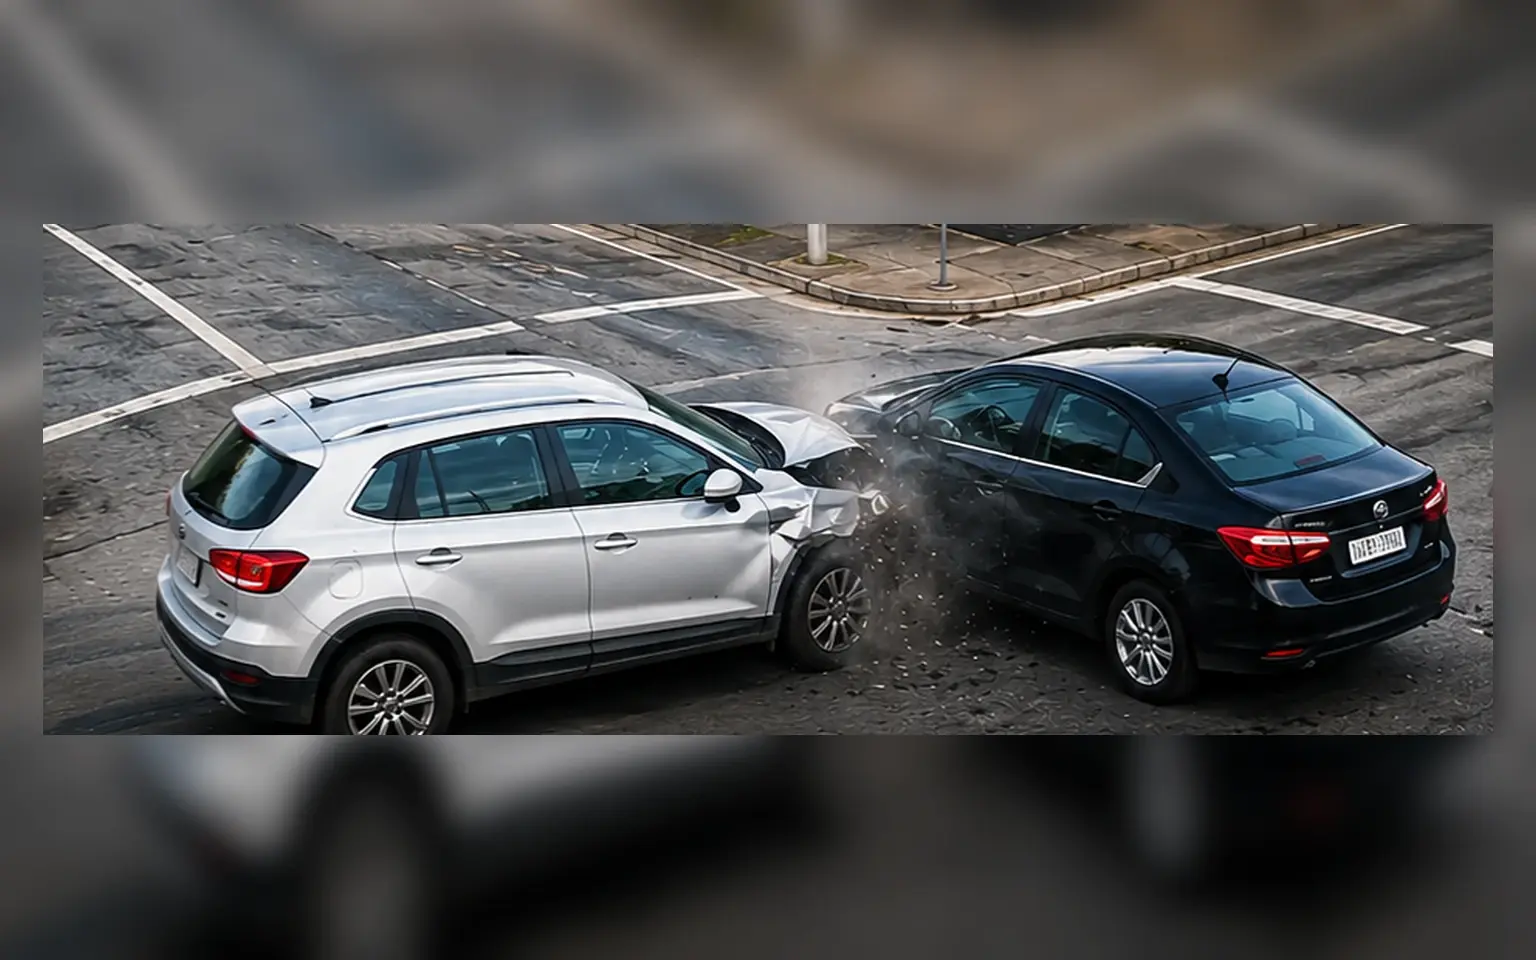
Bati o carro: o que fazer agora?
Passo a passo para cuidar da segurança, registrar o ocorrido e comunicar o sinistro pelos canais corretos.
6 min
Ler orientação Blog NATOPRO
Pesquise por situação, produto ou termo. O conteúdo é educativo, revisado e sempre aponta o que precisa ser confirmado na proposta e na apólice.
36 conteúdos encontrados
Passo a passo para cuidar da segurança, registrar o ocorrido e comunicar o sinistro pelos canais corretos.
Entenda limites e condições da responsabilidade civil do seguro auto antes de precisar usar.
Saiba o que é franquia, onde conferir o valor e por que ela muda a decisão de acionar uma cobertura.
Roteiro para organizar protocolos, separar análise da seguradora do prazo da oficina e pedir informações objetivas.
Como pedir justificativa, comparar a decisão com a apólice e organizar uma revisão pelos canais adequados.
Como localizar a apólice, comunicar o sinistro e conferir documentos sem expor dados em canais não oficiais.
Por que diagnóstico, definições contratuais, carência e doenças listadas precisam ser conferidos.
Separe serviço emergencial, cobertura de danos e defeito de manutenção antes de acionar o seguro.
Entenda a relação entre dano coberto, paralisação e cobertura de lucros cessantes.
Entenda objetivo, comprovação, franquia em dias e limites da DIT no seguro de vida individual.
Checklist de rede, segmentação, abrangência, carência, coparticipação, reembolso e reajuste.
Por que cobertura, limite, franquia, exclusão e assistência precisam entrar na comparação.
São três seguros de responsabilidade civil ligados ao transporte rodoviário de carga, com comprovação exigida para registro e renovação no RNTRC, conforme normas vigentes da ANTT e da SUSEP.
Não. É um produto financeiro de poupança programada, regulado pela SUSEP, mas juridicamente diferente de seguro: não paga indenização por sinistro.
Depende do formato contratado: pode pagar uma indenização em dinheiro, prestar o serviço funeral diretamente por uma rede conveniada, ou reembolsar despesas até um limite.
A obrigatoriedade varia conforme a atividade. Para transportadoras de carga, por exemplo, a comprovação de RCTR-C, RC-DC e RC-V está ligada ao registro e à renovação no RNTRC, conforme normas vigentes da ANTT e da SUSEP.
Um seguro cobre os eventos descritos na apólice, dentro dos limites, franquias e condições contratadas. Nunca cobre tudo, e não é igual por padrão entre produtos.
Para transferir parte de um risco financeiro que você não quer, ou não pode, bancar sozinho, trocando um custo previsível e menor por proteção contra um prejuízo maior e incerto.
Não. A cobertura depende do tipo de mercadoria, do modal e das condições contratadas com a seguradora.
Não. Ele apoia a gestão de riscos, mas backups, controles de acesso e atualização de sistemas continuam sendo responsabilidade da empresa.
Depende do destino. Alguns países exigem comprovação de seguro com cobertura mínima para emissão de visto ou entrada.
Não exatamente. Assistência costuma envolver serviços em rede credenciada; seguro pode prever indenização conforme apólice. As regras variam por produto.
Pode cobrir, conforme o produto contratado. Cada apólice define quais eventos entram e quais ficam de fora.
Pode cobrir dano acidental, conforme o produto contratado. Verifique se esse evento está incluído antes de contratar.
Não necessariamente. Pode incluir responsabilidade civil e outras coberturas, conforme o produto contratado.
Pode cobrir, conforme local de guarda e condições da apólice. Vale confirmar as regras específicas para embarcação fora d'água.
Sim. Preço é só uma parte. Vale olhar junto: cobertura, franquia, assistência, quem dirige, limites e as condições da seguradora.
Pode cobrir. Depende da cultura, da região, da seguradora e da apólice.
Não. Incêndio é a cobertura base. Você pode incluir danos elétricos, vendaval, roubo de bens, responsabilidade civil e assistência.
Não. Faz sentido para quem tem dependentes, dívidas, sociedade ou projetos que precisam continuar mesmo sem você.
Não. Ela cobre o que está na apólice. O que vale é o tipo de reclamação, a atividade declarada, os limites e as exclusões.
Não. Você é contemplado por sorteio ou lance, conforme o grupo. Não existe prazo definido.
Em muitos contratos, sim, desde que a imobiliária ou o dono aceitem e a seguradora aprove o seu cadastro.
A corretora, como a NATOPRO, orienta você e cuida da contratação. A seguradora analisa o risco, aceita ou não a proposta e emite a apólice.
Sim. A NATOPRO orienta como comunicar, quais documentos enviar e acompanha o andamento.
Em geral: dados e placa do carro, perfil de quem dirige, cidade onde circula e onde dorme, e seu histórico de bônus, se tiver.
Orientação antes da contratação
Não sabe qual seguro escolher? Manda uma mensagem, conta o que precisa proteger e recebe uma orientação inicial sem compromisso.
